

Инвестирование часто представляют как сложный мир графиков, терминов и рискованных решений. Однако за всей этой терминологией скрывается простая идея: заставить имеющиеся деньги работать и приносить дополнительный доход. Когда я впервые задумалась о вложениях, передо мной встал закономерный вопрос — как не потерять накопления и при этом получить ощутимую прибавку к бюджету. Оказалось, что без продуманной системы действий любые покупки активов превращаются в эмоциональные качели, а вероятность ошибки возрастает в разы.
Главное, что я поняла на старте: инвестиционная стратегия — это не абстрактное понятие из учебников, а личный план движения к финансовой цели. Она определяет, какие активы покупать, как долго их держать и в какой момент фиксировать прибыль. Без такого плана даже удачные сделки могут обернуться потерями, потому что решения принимаются под влиянием новостей или чужих советов.
Почему стратегия важнее интуиции
Многие начинающие инвесторы действуют по наитию: услышали о перспективной компании — купили акции, увидели рост криптовалюты — вложили туда. Я тоже проходила этот этап, и он едва не стоил мне значительной части накоплений. Интуитивное инвестирование — это путь к хаосу: активы покупаются без анализа, продаются в панике, а портфель напоминает случайный набор инструментов, не связанных общей логикой.
Суть продуманной стратегии сводится к поиску баланса между тремя параметрами: доходностью, риском и временем. Получить максимум по всем трём направлениям невозможно. Если цель — быстрый рост капитала, придётся смириться с высокой волатильностью и вероятностью временных убытков. Если приоритет — сохранность средств, доходность будет скромной, но зато предсказуемой. Осознание этого простого правила стало для меня отправной точкой в построении собственной системы.
Важную роль здесь играет риск-профиль — индивидуальная готовность человека к потерям. Я отношу себя к умеренному типу: могу спокойно пережить просадку портфеля на 10-15%, но более глубокие потери заставили бы меня нервничать и совершать необдуманные действия. Консервативные инвесторы не готовы даже к таким колебаниям, а агрессивные спокойно воспринимают убытки до половины капитала ради шанса на высокую прибыль. Честная оценка своей психологии — первый шаг к адекватному выбору инструментов.
Три базовых подхода к риску
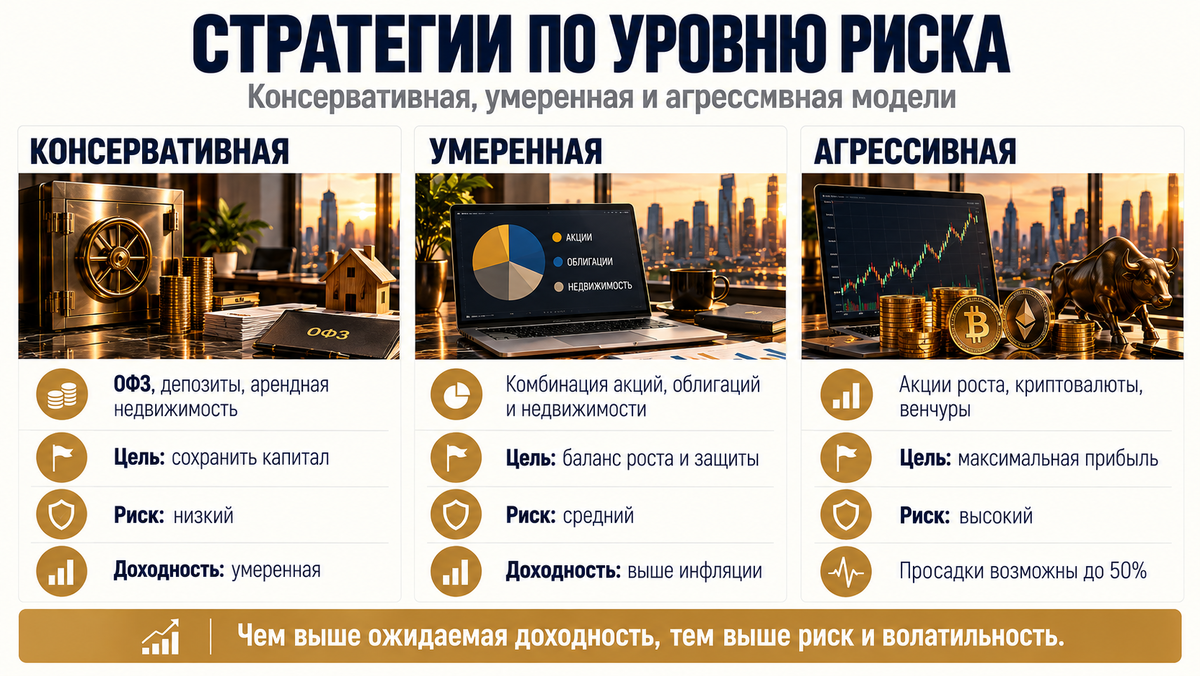
Все многообразие инвестиционных тактик можно свести к трём основным моделям, различающимся по допустимому уровню риска.
Консервативный подход ориентирован на защиту капитала от инфляции. Здесь выбирают инструменты с минимальной просадкой: государственные облигации, застрахованные депозиты, недвижимость со стабильной арендой. Доходность таких вложений редко превышает уровень инфляции, поэтому реальный прирост капитала оказывается небольшим. Зато инвестор может спать спокойно, не переживая за сохранность средств.
Умеренная стратегия предполагает диверсификацию: часть портфеля размещается в надёжных активах, а часть — в более доходных, но рискованных инструментах, например, в акциях. Такой баланс позволяет ускорить рост капитала, не подвергая его чрезмерной опасности. Я выбрала именно этот путь, распределив средства между недвижимостью и фондовым рынком.
Агрессивная модель — это ставка на максимальную прибыль при высокой волатильности. Криптовалюты, венчурные проекты, акции молодых компаний могут принести сотни процентов дохода, но с той же вероятностью обнулить вложения. Предсказать результат заранее невозможно, поэтому такой подход подходит только тем, кто готов потерять всё ради шанса на сверхдоход.
Что предлагает фондовый рынок
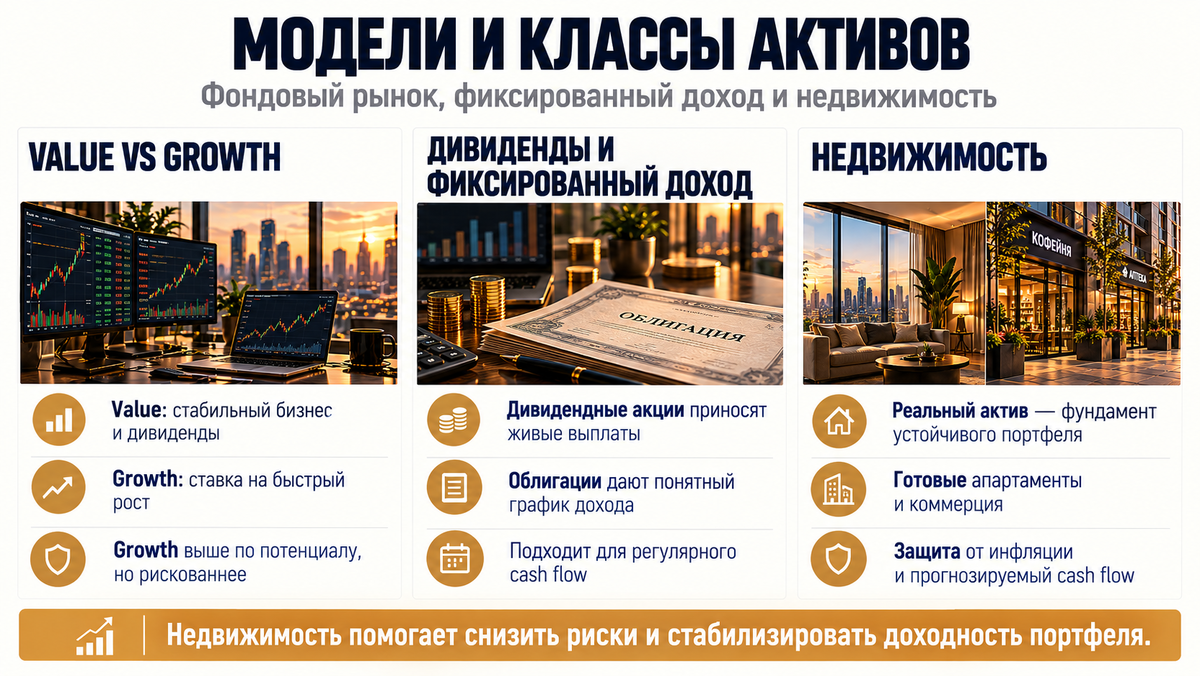
Фондовый рынок предлагает несколько принципиально разных моделей поведения инвестора. Две самые известные — стоимостная и ростовая — противоположны по своей логике.
Стоимостной инвестор ищет недооценённые компании с устойчивым бизнесом. Он ориентируется на текущие показатели: прибыль, дивиденды, стабильность. Такие акции редко показывают взрывной рост, но зато обеспечивают регулярные выплаты и относительно спокойно переживают кризисы. Ростовой инвестор, напротив, покупает будущее — компании, которые растут быстрее рынка и обещают кратный рост капитализации. Плата за этот потенциал — высокая волатильность и риск полной потери вложений при ухудшении конъюнктуры.
Отдельно стоит выделить дивидендную модель и стратегии фиксированного дохода. Они подходят тем, кто хочет получать живые деньги на счёт регулярно, а не просто наблюдать за ростом цифр в отчёте. Дивидендные акции приносят выплаты несколько раз в год, однако компания может в любой момент отменить их или сократить. Облигации в этом смысле надёжнее: инвестор заранее знает размер купонного дохода и дату его выплаты. Государственные бумаги считаются эталоном надёжности, корпоративные дают чуть большую доходность при умеренном риске.
Недвижимость как якорь портфеля
После нескольких лет работы с ценными бумагами я пришла к выводу, что любой финансовый инструмент уязвим перед системными кризисами. Компании банкротятся, облигации дефолтят, акции обваливаются — и предсказать это заранее почти невозможно. Недвижимость остаётся реальным активом, который сохраняет ценность даже в самые turbulентные периоды.
Особый интерес для меня представляют готовые апартаменты и коммерческие помещения. В отличие от строящихся объектов, они сразу генерируют денежный поток от арендаторов. При грамотном выборе локации и формата площадь не простаивает, а арендная ставка постепенно индексируется вслед за инфляцией. Это создаёт предсказуемый доход, который не зависит от настроений фондового рынка.
Ещё одно преимущество — минимальные трудозатраты. Управление объектом можно передать профессиональной компании, которая возьмёт на себя поиск арендаторов, контроль платежей и текущее обслуживание. Владелец при этом получает чистый пассивный доход, не тратя время на операционные вопросы. Риск падения стоимости недвижимости существует, но он значительно ниже, чем у большинства финансовых инструментов.
Как управлять портфелем
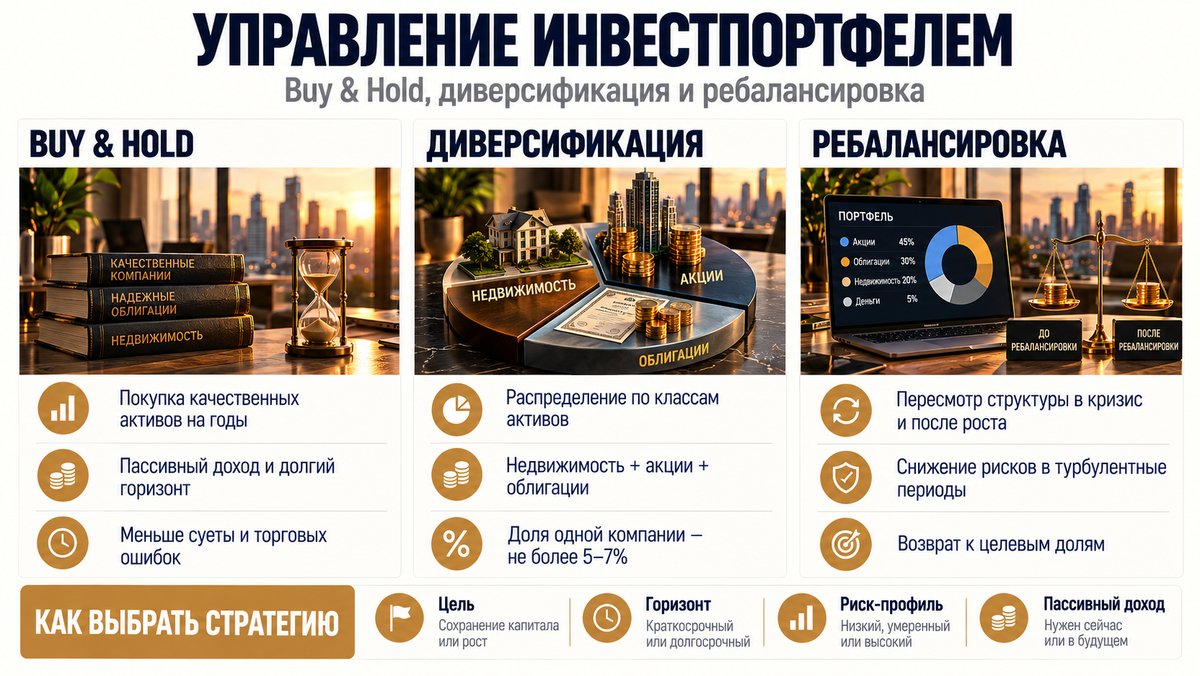
Выбор активов — только половина дела. Не менее важно определить, как именно управлять портфелем после покупки. Здесь тоже есть несколько подходов.
Стратегия «купи и удерживай» предполагает долгосрочное владение активом без попыток угадать краткосрочные колебания рынка. Инвестор принимает тот факт, что цена будет то расти, то падать, но на длинном горизонте качественный актив всё равно подорожает. Такой подход экономит нервы и время, а также снижает транзакционные издержки. Я использую его для недвижимости и части акций.
Диверсификация — базовое правило, которое я усвоила на собственном опыте. Распределение капитала между разными классами активов, секторами экономики и даже странами позволяет сгладить просадки. Если один инструмент падает, другие своей стабильностью компенсируют потери. Важно, чтобы активы были слабо связаны между собой: например, недвижимость и акции технологических компаний реагируют на кризис по-разному.
Ребалансировка помогает адаптировать портфель к изменяющимся условиям. Когда рынок входит в зону турбулентности, я увеличиваю долю защитных инструментов — облигаций, депозитов, недвижимости. После стабилизации ситуации часть средств можно вернуть в более доходные активы. Такой подход требует дисциплины, но позволяет сохранять баланс между риском и доходностью на любом этапе экономического цикла.
Как определить подходящую стратегию
Выбор инвестиционной стратегии начинается не с изучения инструментов, а с честного разговора с собой. Нужно понять, какую цель я преследую: накопить на пенсию, создать источник пассивного дохода уже сейчас или быстро приумножить капитал. От этого зависит горизонт инвестирования и допустимый уровень риска.
Если цель долгосрочная, консервативные инструменты и умеренная диверсификация подойдут лучше всего. Времени достаточно, чтобы сложный процент сделал своё дело, а временные просадки не имеют большого значения. Если же нужен быстрый результат, придётся изучать более рискованные активы и быть готовой к возможным потерям.
Оценка риск-профиля — ключевой момент, который многие пропускают. Я знаю людей, которые покупали волатильные акции, будучи не готовыми к их падению. Первая же серьёзная просадка вызывала панику, и они продавали активы с убытком, хотя через несколько месяцев цена восстанавливалась. Такие эмоциональные решения сводят на нет любую, даже самую продуманную стратегию. Поэтому первый шаг — определить свою психологическую устойчивость и только потом выбирать инструменты.
Инвестирование — это не гонка за максимальной прибылью, а методичная работа по созданию капитала. Понимание основных законов рынка, честная оценка своих возможностей и следование выбранному плану дают гораздо больше, чем погоня за горячими идеями. Мой опыт подтверждает: лучшая стратегия — та, которая позволяет спокойно спать по ночам и при этом постепенно двигаться к финансовой независимости.

