Разговоры о деньгах обычно упираются в одно и то же: что покупать, когда продавать и почему у всех вокруг доходность выше. Я долго наблюдал за этими дискуссиями и в какой-то момент понял, что бесконечные чужие советы только мешают. Гораздо полезнее оказалось разобраться в собственных действиях и выстроить понятную систему, которая не требует ежедневного напряжения.
Когда три года назад в моей жизни появились первые акции, я быстро осознал: без стратегии портфель превращается в набор случайных бумаг. Сначала казалось, что достаточно покупать только самых известных и надёжных эмитентов. Но уже через несколько месяцев стало очевидно, что этот список нестабилен, а значит, использовать его как единственный ориентир нельзя. Тогда я начал искать более устойчивый подход.
От «голубых фишек» к секторальной структуре
Первая идея была простой — собрать максимально широкую корзину, чтобы в ней присутствовали все ключевые отрасли экономики. Я действительно попытался охватить каждый заметный сектор, но почти сразу столкнулся с ограничениями. Информационные технологии тогда были представлены компаниями, зарегистрированными за пределами страны, и включать их в портфель мне не хотелось. Со строительным сектором тоже не сложилось: уже тогда было заметно, что впереди у застройщиков непростой период. К тому же недвижимость в моей жизни и так присутствует — две квартиры-студии дают достаточную имущественную диверсификацию.
В результате сформировалась структура из восьми секторов. Этого, на мой взгляд, вполне достаточно для нормального распределения рисков, хотя я продолжаю следить за изменениями. Например, после возвращения одной крупной технологической компании в российскую юрисдикцию я всерьёз рассматриваю её добавление в портфель. Решение пока не принято, но сама возможность говорит о том, что структура не застыла навсегда.
Как распределяются доли
Каждому сектору я назначил плановый вес. Здесь не было строгих математических расчётов — скорее, разумная импровизация, основанная на понимании экономики. Нефтегазовый комплекс получил самую большую долю в 30%. Это логично: отрасль является базовой для страны, и внутри неё представлено много разных компаний, что позволяет дополнительно распределять риски.

Металлургия и добыча заняли 20%. Здесь собраны и чёрная, и цветная металлургия, а также золотодобыча и алмазный сегмент. Финансовому сектору досталось 15%, и пока он представлен всего двумя бумагами — банком и биржей. Возможно, со временем я его расширю, но сейчас менять ничего не хочется.
Потребительский сектор и электроэнергетика получили по 10%, химическая отрасль — 8%, транспорт — 4%, а телекоммуникации — 3%. Первоначально пропорции были другими, но я постепенно подстраивал их под своё восприятие рынка. Важно, что итоговая картина стала для меня внутренне понятной: я могу объяснить, почему у каждой отрасли именно такой вес.
Наполнение секторов: от нефти до телекомов
Внутри нефтегазового направления я разделил компании на газовую и нефтяную части. Газовая составляющая включает двух крупных игроков, причём одному из них я доверяю чуть больше. Нефтяная часть шире — четыре компании, среди которых явный лидер по доле, а остальные распределены примерно поровну.

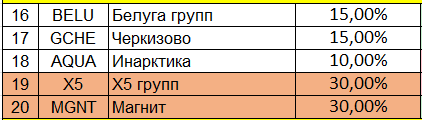
Металлургический блок получился ещё более насыщенным. Золотодобыча представлена тремя компаниями: одна крупная и две поменьше. Кстати, одна из них появилась в портфеле не сразу — сначала на этом месте была другая бумага, с которой я намучился из-за особенностей её юридической формы. После выхода новой компании на биржу я заменил проблемный актив, и теперь этот сегмент выглядит более прозрачным.
Алмазодобыча и цветная металлургия представлены компаниями, у которых практически нет аналогов внутри страны. Чёрная металлургия включает четырёх эмитентов, каждый из которых получил равную долю внутри сектора. Такой подход позволяет не зависеть от результатов одного предприятия.
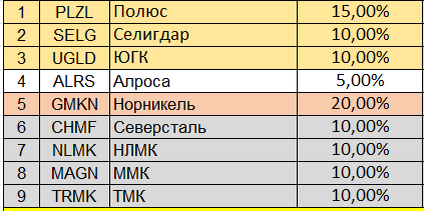
Финансовый сектор, как я уже говорил, состоит из двух бумаг. Это крупнейший банк страны и ведущая биржевая площадка. Минимализм здесь оправдан: обе компании занимают уникальное положение на рынке.
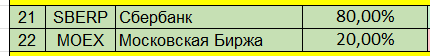
Потребительский сектор включает пять компаний: два крупных ритейлера и трёх производителей продуктов питания. Один из ритейлеров появился в портфеле недавно — после того как компания завершила перерегистрацию. Раньше я сознательно избегал её из-за иностранной прописки, но теперь барьер исчез.
Остальные сектора я рассматриваю скопом, поскольку они занимают меньшие доли. Химия представлена одним производителем удобрений. Транспорт объединяет морское, трубопроводное и воздушное направления — три компании с разной спецификой. Телекоммуникации включают двух крупнейших операторов. Электроэнергетика состоит из крупного производителя энергии и двух сбытовых компаний, выбранных за щедрую дивидендную политику. Одну из них я взял ещё и потому, что жил в том регионе, где она работает. Теперь, после переезда, в шутку подумываю о добавлении местного энергосбыта.
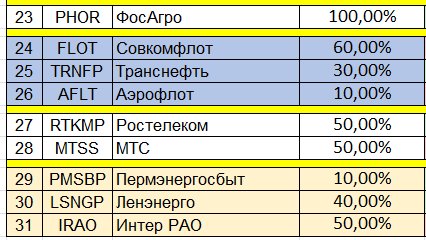
Таблица, которая решает за меня
После того как структура была готова, оставалось автоматизировать процесс выбора. Я сделал таблицу, которая сравнивает текущую долю каждой акции с плановой и выдаёт рекомендации. Если бумага занимает слишком большую долю, таблица предлагает её продать. Если доля ниже плана — докупить.
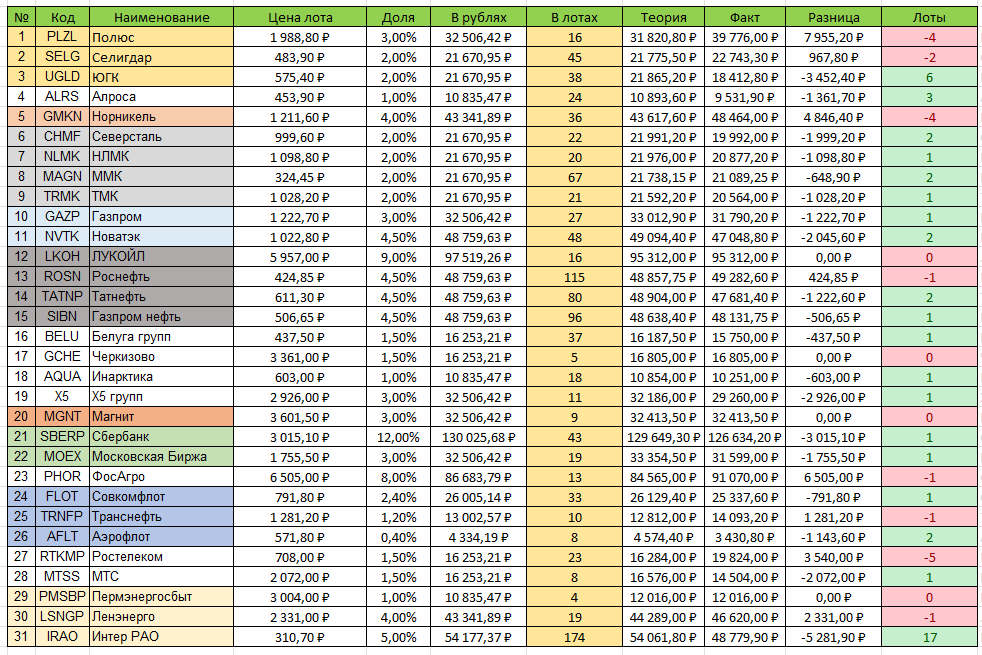
Для наглядности я использую цветовое выделение: красным отмечены кандидаты на продажу, зелёным — на покупку. Дополнительно строки сортируются по величине отклонения, чтобы сразу было видно, какие позиции требуют наибольшего внимания.
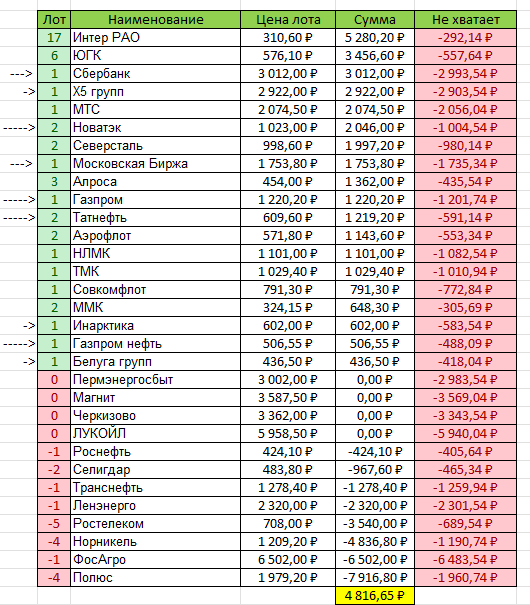
Сейчас я предпочитаю только покупать акции за счёт новых пополнений, поэтому обращаю внимание лишь на зелёные строки. Когда портфель станет достаточно большим и пополнений перестанет хватать для балансировки, можно будет продавать часть бумаг из нижней части списка, чтобы направлять деньги в более приоритетные позиции.
Стрелочки как дополнительный ориентир
Зелёных строк часто оказывается слишком много, и выбрать среди них одну-единственную бумагу непросто. Поэтому я добавил ещё один слой подсказок — стрелочки, которые указывают на сектор с максимальной просадкой. Чем больше стрелочка, тем сильнее сектор отстаёт от плана.
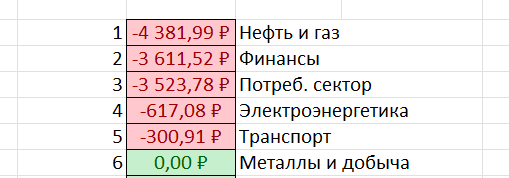
Сейчас самая большая стрелочка указывает на нефтегазовый сектор. На втором месте — финансовый, а замыкает тройку потребительский. Это значит, что при очередном пополнении я в первую очередь смотрю на акции нефтегазовых компаний. Если на них не хватает средств, перехожу к финансовому сектору, а затем — к потребительскому.
Вся конструкция позволяет покупать бумаги почти не задумываясь. Я пополняю счёт, нахожу самую верхнюю и крупную стрелочку и беру ту акцию, на которую она указывает. Если денег недостаточно, спускаюсь ниже по списку. Это простая и понятная механика, которая экономит массу времени и убирает эмоции из процесса.
Почему это не совсем дивидендная стратегия
Некоторые считают, что я ориентируюсь исключительно на дивиденды. На самом деле подход смешанный. По сути, это индексное инвестирование, только индекс я собрал самостоятельно и могу менять его состав по своему усмотрению. Дивиденды — приятное дополнение, но не главная цель. Для меня важен и общий рост стоимости портфеля.
Среди плюсов такого подхода первым делом отмечу широкую диверсификацию. Кто-то скажет, что 31 компания на восемь секторов — это слишком много, но я так не считаю. Если одна бумага вдруг окажется проблемной, портфель не пострадает катастрофически. Зато спокойствие дороже.
Второй плюс — простота выбора. Мне не нужно каждый день анализировать рынок и мучиться сомнениями. Таблица уже всё посчитала, осталось только следовать её рекомендациям. Третий плюс связан с регулярными и равномерными пополнениями. Они позволяют держать среднюю цену на комфортном уровне: когда рынок снижается, я усредняю позиции новыми покупками. Когда рынок развернётся, до точки безубыточности будет уже не так далеко.
Минус тоже есть. Моя стратегия не спекулятивная, поэтому в моменте можно было бы заработать больше, купив одну удачную акцию. Но тогда и риски были бы несопоставимо выше. Я предпочитаю двигаться медленно, но стабильно. Через десять, двадцать или тридцать лет будет видно, чей портфель оказался устойчивее.