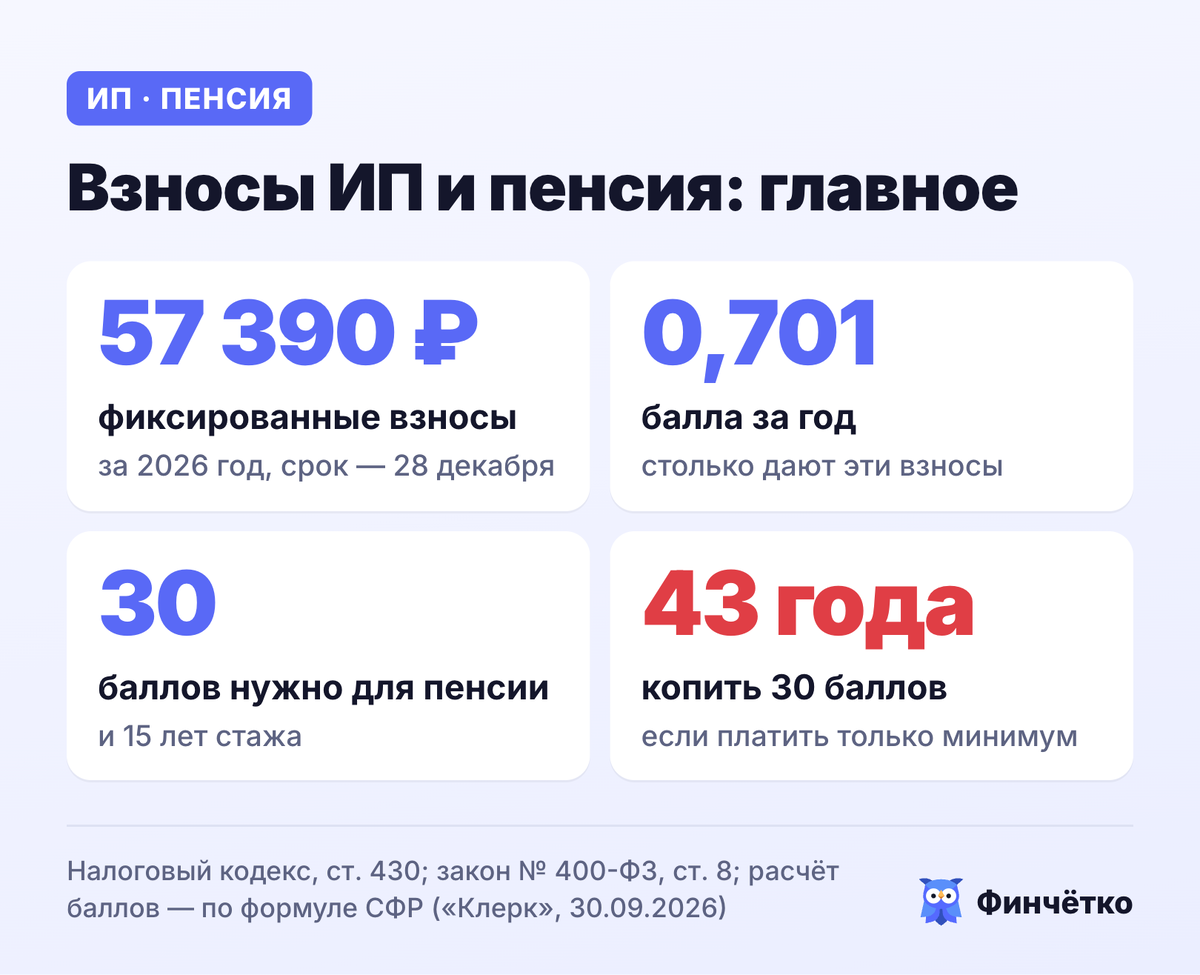
Представление о том, что регулярная уплата обязательных страховых взносов автоматически обеспечивает достойную старость, в случае с индивидуальными предпринимателями оказывается довольно далёким от реальности. Механика расчёта страховой пенсии устроена так, что минимальные платежи формируют лишь символический объём пенсионных прав. Чтобы понять масштаб разрыва между ожиданиями и фактическими цифрами, достаточно взглянуть на базовые параметры: фиксированный взнос за полный 2026 год составляет 57 390 рублей, а перечисление этой суммы в срок до 28 декабря добавляет в копилку будущего пенсионера всего 0,701 балла.
На первый взгляд кажется, что процесс идёт, пусть и медленно. Однако требования для назначения страховой пенсии по старости предполагают наличие минимум 30 индивидуальных пенсионных коэффициентов и 15 лет страхового стажа. Простое сопоставление этих величин заставляет задуматься: если ориентироваться исключительно на обязательный платёж, то за полтора десятилетия накопится лишь около 10,5 балла. Чтобы достичь заветной отметки в 30 коэффициентов, предпринимателю при таком сценарии потребуется почти 43 года непрерывных отчислений. Подобная перспектива выглядит пугающе, поэтому стоит детально разобраться, из чего складывается пенсионная формула, сколько баллов дают взносы при разном уровне дохода и какие инструменты способны изменить ситуацию к лучшему.
Из чего формируется страховая пенсия
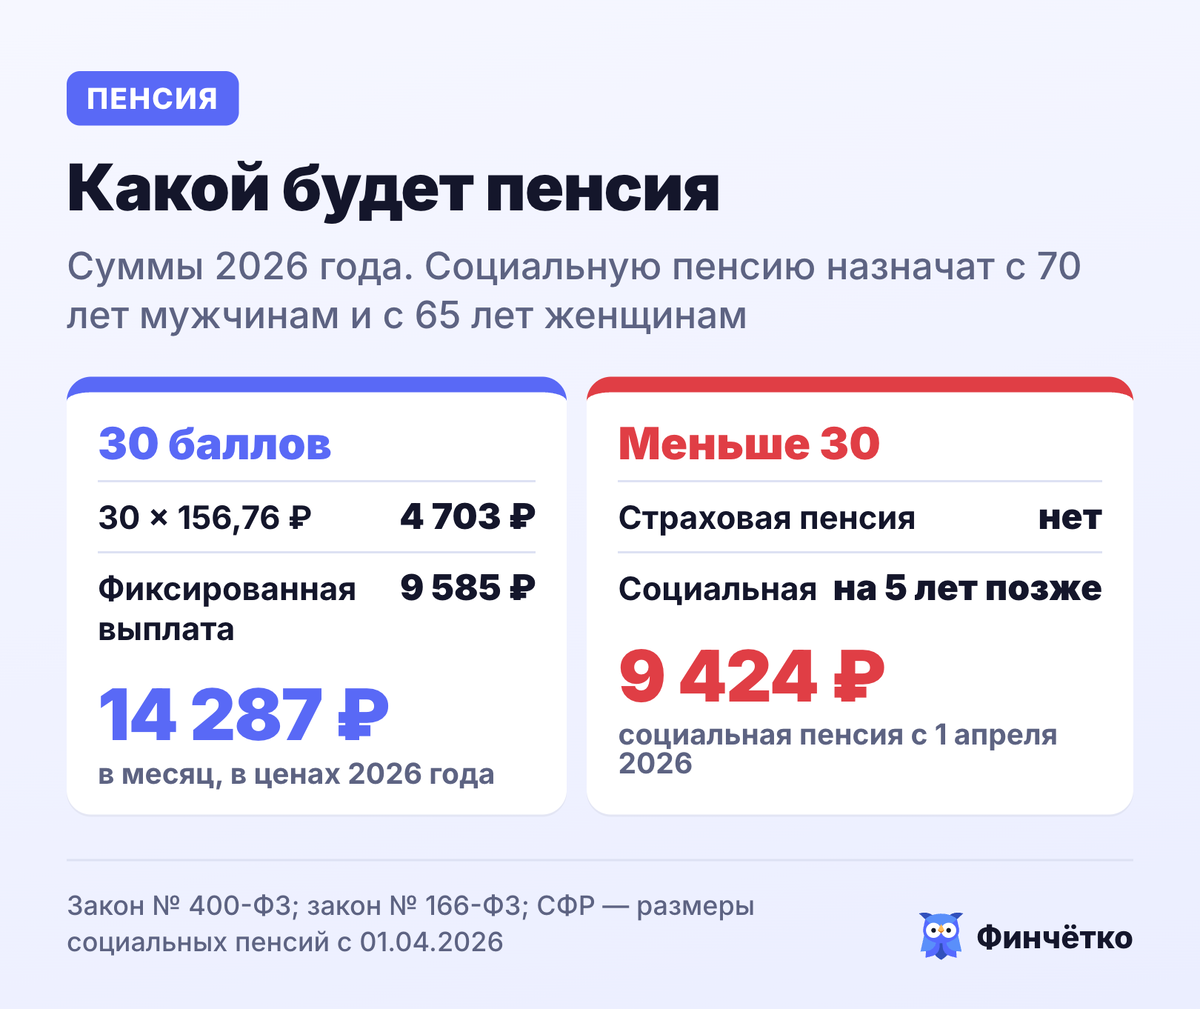
Страховая пенсия по старости представляет собой сумму двух составляющих. Первая часть — это произведение накопленных баллов на их стоимость, установленную государством. В 2026 году один коэффициент оценивается в 156,76 рубля. Вторая часть — фиксированная выплата, которая в том же периоде составляет 9 584,69 рубля. Именно эти две величины определяют базовый уровень ежемесячного обеспечения.
Однако право на получение такой пенсии возникает только при одновременном соблюдении трёх условий. Возраст выхода на заслуженный отдых после завершения переходного периода составит 65 лет для мужчин и 60 лет для женщин. Продолжительность официального стажа не может быть меньше 15 лет. Наконец, сумма индивидуальных коэффициентов должна достичь порога в 30 баллов. Если все требования выполнены ровно по нижней границе, расчётная пенсия в ценах 2026 года окажется на уровне 14 287 рублей в месяц. Сумма, прямо скажем, не впечатляющая, но именно она становится ориентиром для тех, кто платит по минимуму.
Пенсионные баллы при разных доходах
Каждый календарный год, в течение которого индивидуальный предприниматель перечислял страховые взносы, засчитывается в страховой стаж. Количество заработанных за этот период баллов Социальный фонд определяет по специальной формуле: пенсионная часть уплаченного взноса сопоставляется с максимально возможной суммой отчислений за наёмного работника, чья годовая зарплата достигает 2 979 000 рублей. Верхняя планка составляет 10 баллов в год. Фиксированный взнос в размере 57 390 рублей обеспечивает лишь 0,701 коэффициента.
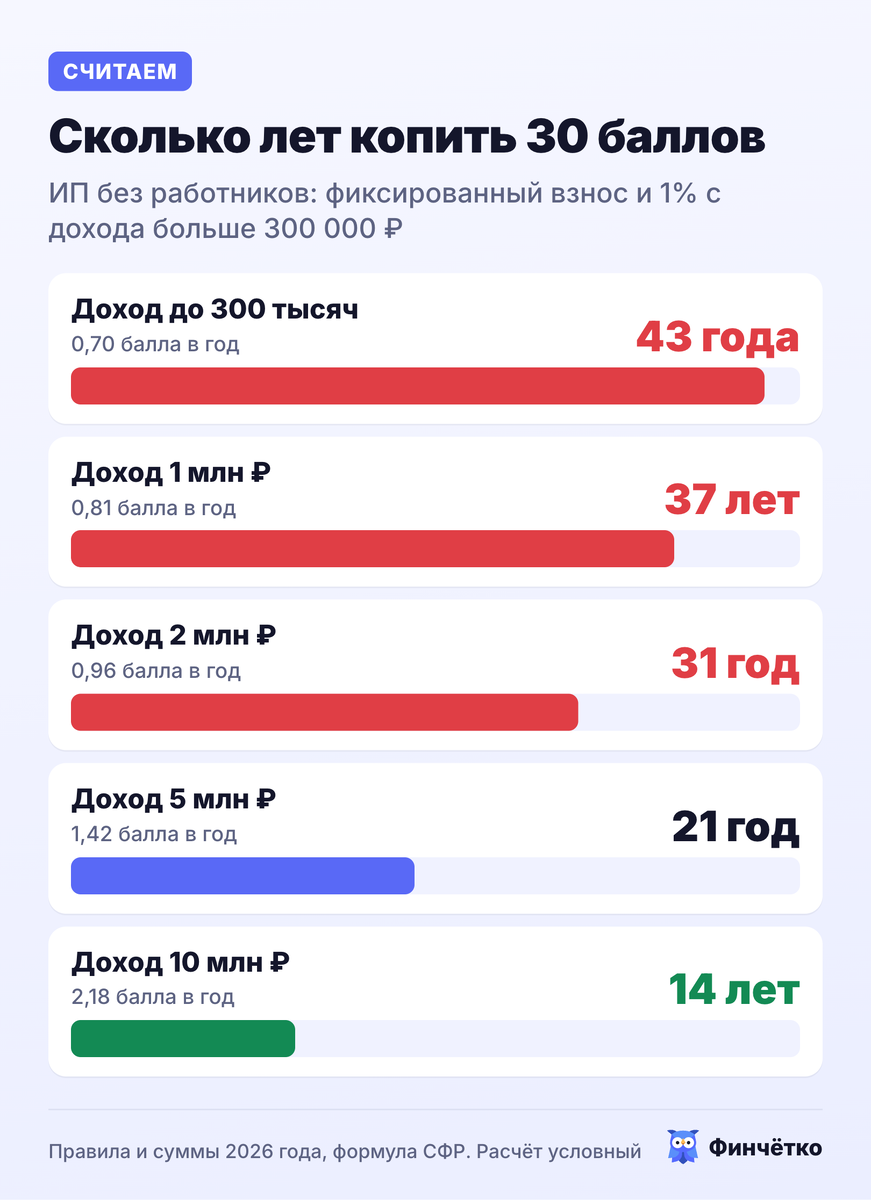
Существенное влияние на итоговый результат оказывает дополнительный взнос в размере 1% с дохода, превышающего 300 000 рублей. Эти средства тоже конвертируются в пенсионные баллы. Например, предприниматель с годовым доходом 2 миллиона рублей доплачивает 17 000 рублей и получает по итогам года уже 0,96 балла. При этом важно учитывать специфику налоговых режимов: на упрощённой системе с объектом «доходы» процент рассчитывается со всей выручки, а на схеме «доходы минус расходы» — с полученной разницы.
Если спроецировать эти расчёты на долгосрочную перспективу, картина становится ещё более наглядной. Предприниматель без наёмных сотрудников, чей годовой доход не превышает 300 000 рублей, будет зарабатывать примерно 0,70 балла ежегодно и потратит на накопление 30 коэффициентов около 43 лет. При доходе в 1 миллион рублей показатель вырастет до 0,81 балла, а срок сократится до 37 лет. Доход в 2 миллиона рублей даёт 0,96 балла и 31 год ожидания. Пять миллионов рублей в год позволяют получать 1,42 балла и достичь цели за 21 год. Наконец, при выручке 10 миллионов рублей ежегодный прирост составит 2,18 балла, и весь путь займёт 14 лет.
Из этих цифр следует неожиданный вывод: набрать 30 баллов ровно за 15 лет способен только тот индивидуальный предприниматель, чей стабильный годовой доход находится на уровне примерно 9 миллионов рублей и выше. Всем остальным придётся либо смириться с более поздним выходом на пенсию, либо искать дополнительные способы увеличения пенсионных прав. Отдельно стоит отметить, что периоды работы по найму до открытия бизнеса не исчезают бесследно — заработанные в те годы баллы суммируются с коэффициентами, полученными уже в статусе индивидуального предпринимателя.
Что произойдёт при нехватке баллов
Ситуация, когда к моменту наступления пенсионного возраста индивидуальных коэффициентов оказывается недостаточно, имеет вполне конкретные последствия. Страховую пенсию в таком случае не назначат. Единственной альтернативой останется социальная пенсия по старости, но доступна она становится на пять лет позже общеустановленного срока. После завершения переходного периода это означает 70 лет для мужчин и 65 лет для женщин.
Размер социальной пенсии с 1 апреля 2026 года составляет 9 424,12 рубля ежемесячно. Если эта сумма оказывается ниже прожиточного минимума пенсионера, установленного в конкретном регионе, государство производит доплату до указанного уровня. Однако здесь кроется важный нюанс: доплата полагается только неработающим гражданам. Пока человек сохраняет статус индивидуального предпринимателя, он приравнивается к работающему пенсионеру, и социальная доплата ему не выплачивается. Это обстоятельство способно существенно повлиять на решение о сроках прекращения предпринимательской деятельности.
Практические способы увеличить будущую пенсию
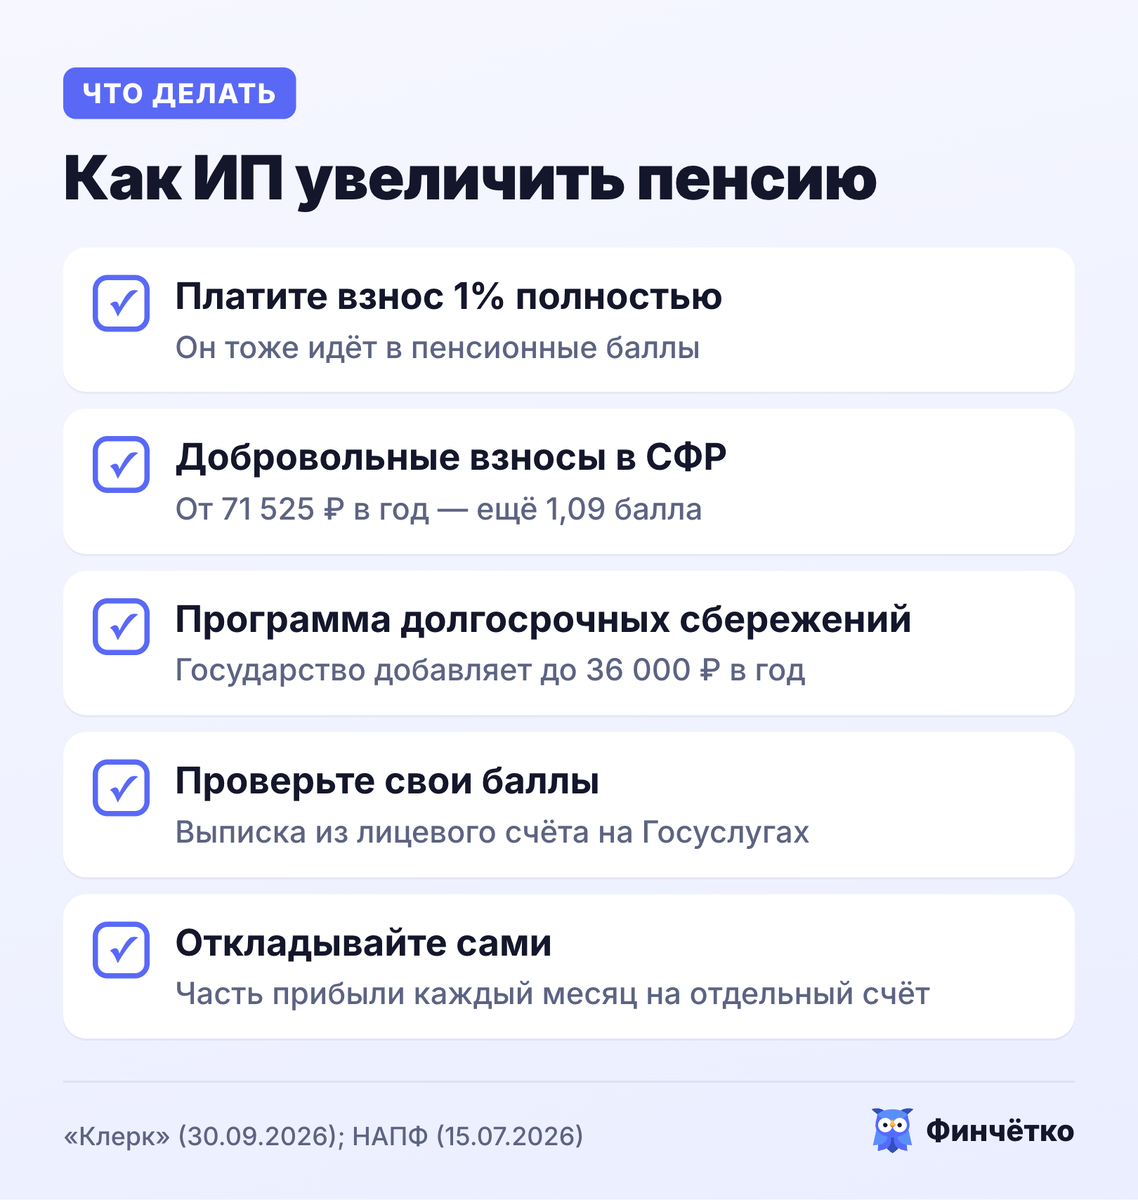
Первый и наиболее очевидный шаг — полностью уплачивать дополнительный взнос в размере 1% с дохода свыше 300 000 рублей. Многие воспринимают этот платёж исключительно как налоговую обязанность, однако он напрямую конвертируется в пенсионные баллы и способен заметно ускорить их накопление.
Второй инструмент — добровольные взносы в Социальный фонд. Минимальный размер такого платежа в 2026 году составляет 71 525,52 рубля, и он добавляет ещё 1,09 балла за год. Это практически удваивает ежегодный прирост по сравнению с базовым фиксированным взносом. Для тех, кто готов инвестировать в собственную старость, такой вариант выглядит вполне рациональным.
Третья возможность связана с программой долгосрочных сбережений. Государство софинансирует взносы участников, добавляя до 36 000 рублей в год. По информации Национальной ассоциации пенсионных фондов, в 2026 году максимальную доплату получил 41% участников, которым она была начислена. Это существенная поддержка, которой не стоит пренебрегать.
Четвёртый шаг — регулярная проверка состояния индивидуального лицевого счёта. Выписку можно получить через портал Госуслуг, и в ней отображаются все периоды стажа и накопленные баллы, включая те, что были заработаны до регистрации в качестве индивидуального предпринимателя. Контроль за этими данными позволяет вовремя заметить ошибки и скорректировать стратегию.
Пятый, пожалуй, самый надёжный способ — самостоятельные накопления. Отдельный банковский счёт или инвестиционный портфель, пополняемый фиксированным процентом от прибыли каждый месяц, даёт больше уверенности, чем расчёт на государственную пенсию, сформированную из минимальных взносов. Диверсификация источников дохода в старости — это не просто модный тренд, а необходимость для человека, который привык рассчитывать на себя.
Возможность откладывать средства на пенсию напрямую зависит от того, насколько стабильно бизнес приносит деньги лично владельцу. Важно понимать, какие существуют законные способы вывода прибыли из бизнеса и сколько реально останется в распоряжении после уплаты всех налогов. Только трезвый расчёт и заблаговременное планирование позволяют сформировать финансовую подушку, которая станет опорой в зрелом возрасте.