Налоговый ландшафт страны переживает трансформацию, которую ещё недавно сложно было представить. Ставка НДС поднялась до 22%, а упрощённая система налогообложения перестала быть тихой гаванью для тех, чья выручка превышает 20 миллионов рублей. Очередной пакет поправок уже обсуждается в парламенте, и он способен изменить правила игры для сотен тысяч предпринимателей. Возникает закономерный вопрос: кто в итоге окажется в выигрыше — небольшие компании или гиганты рынка? Разбираюсь в этом с позиции человека, который более десяти лет сопровождал бухгалтерию и юридические вопросы двух с половиной сотен фирм и индивидуальных предпринимателей.
Новая реальность 2026 года: не гипотезы, а действующие нормы
Многие до сих пор воспринимают повышение налогов как абстрактную новость из ленты. Однако речь идёт о вполне конкретных положениях закона № 425-ФЗ, принятого в конце ноября 2025 года. Основная ставка налога на добавленную стоимость выросла с 20% до 22%, при этом льготная десятипроцентная ставка для социально значимых категорий — продуктов, лекарств, детских товаров — сохранилась.
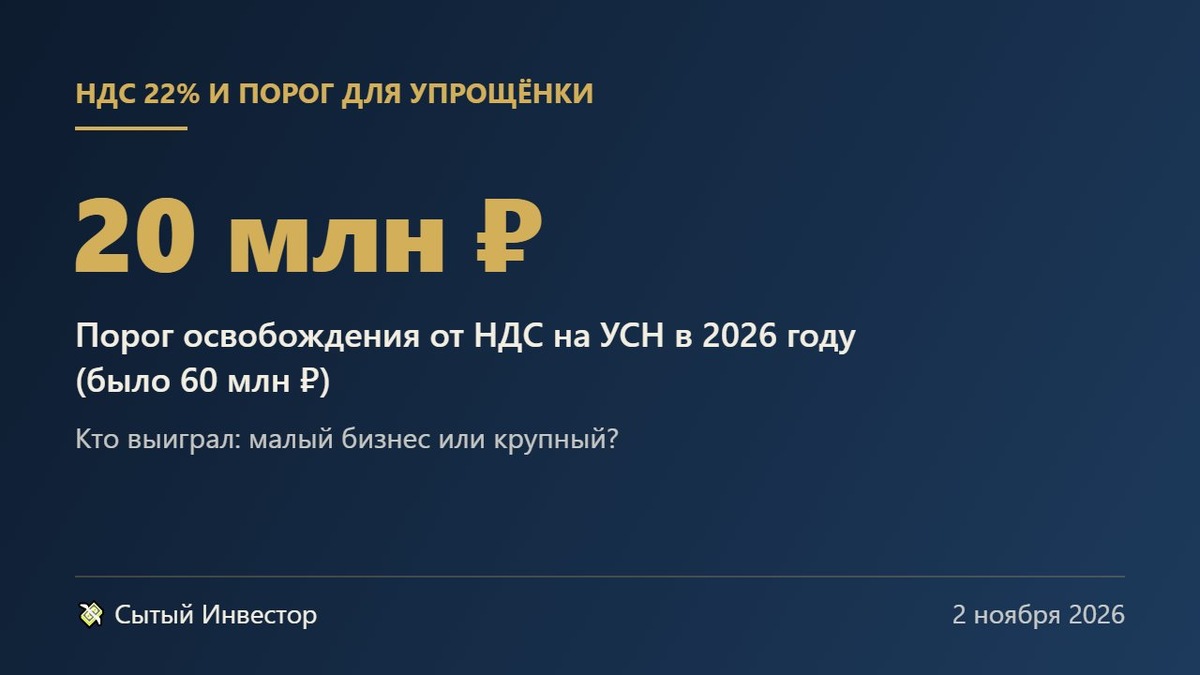
Гораздо более чувствительным стало изменение порога освобождения от НДС для тех, кто применяет упрощёнку. Если раньше можно было не платить этот налог при выручке до 60 миллионов рублей, то теперь планка опустилась до 20 миллионов. И это только начало: в 2027 году порог снизится до 15 миллионов, а ещё через год — до 10 миллионов. Предприниматель, перешагнувший лимит, оказывается перед непростым выбором: применять специальные ставки 5% или 7% без права на вычет входящего НДС либо переходить на общие 22% с полноценным вычетом.
Дополнительный удар пришёлся по страховым взносам. Пониженный тариф 15% с выплат сверх полутора МРОТ остался в основном для производственного сектора и обработки. Торговля и сфера услуг в значительной степени лишились этой преференции, что автоматически увеличило нагрузку на фонд оплаты труда.
Что готовит 2027 год: контуры следующего налогового пакета
Правительственный законопроект № 617-9, внесённый в последний день сентября 2026 года, уже прошёл первое чтение в Госдуме. Пока он находится в стадии обсуждения, но его положения заставляют задуматься даже самых оптимистичных предпринимателей. Штрафные санкции планируется проиндексировать на накопленную инфляцию, и цифры выглядят впечатляюще: минимальный штраф за непредставление декларации вырастет с одной тысячи до двух тысяч шестисот рублей, а работа без постановки на учёт обойдётся уже в 121 тысячу вместо прежних сорока.
Особого внимания заслуживает норма, дающая налоговой службе право требовать от маркетплейсов приостановки приёма заказов у продавцов с задолженностью. Площадка, не исполнившая такое поручение, заплатит штраф в сто тысяч рублей. IT-сектор сохранит льготную пятипроцентную ставку налога на прибыль, но лишь при условии своевременной сдачи отчётности. Трансграничная онлайн-торговля для физических лиц также попадёт под НДС 22%, а прогрессивная шкала НДФЛ от 13% до 22% распространится на большинство пассивных доходов.
Существует и альтернативный законопроект № 1331250-8, подготовленный депутатами «Справедливой России». Он предлагает вернуть НДС на уровень 20%, восстановить порог для упрощёнки в 60 миллионов и сохранить пониженные взносы для всего малого и среднего бизнеса. Однако на середину сентября документ всё ещё находился на рассмотрении в комитете без обязательного заключения правительства, что делает его перспективы туманными.
Магазин у дома: арифметика выживания
Чтобы понять масштаб происходящего, достаточно смоделировать ситуацию с типичным магазином на упрощённой системе «доходы минус расходы». Предположим, годовая выручка составляет 30 миллионов рублей, а чистая прибыль до налогообложения держится на уровне восьми процентов — это около 2,4 миллиона. В 2025 году такой бизнес не платил НДС вовсе. Но поскольку выручка за прошлый год превысила 20 миллионов, с 2026 года возникает обязанность платить НДС по ставке 5% без права на вычет.
Если владелец не решится поднять цены, налог фактически «вынимается» из выручки: 30 миллионов, умноженные на 5 и разделённые на 105, дают примерно 1,43 миллиона рублей. От прибыли в 2,4 миллиона остаётся лишь около миллиона — потери составляют 60% при том же объёме работы. Перед предпринимателем открываются три пути: повышать цены, пытаться искусственно разделить бизнес (что чревато доначислениями со стороны налоговой) или закрываться. Каждый из этих сценариев по-своему болезнен.
Крупная сеть: игра по другим правилам
Совершенно иная картина складывается у крупных розничных сетей, работающих на общей системе налогообложения. Они и прежде платили НДС, только по ставке 20%. Для них повышение до 22% означает рост на два процентных пункта, но не ко всей выручке, а лишь к добавленной стоимости. Сеть принимает входящий НДС к вычету и транслирует удорожание по цепочке в конечную цену. Покупатель платит больше, но маржа самой сети практически не меняется.
В этой асимметрии и кроется суть реформы. Для малого бизнеса НДС становится совершенно новым налогом, требующим иного учёта, новых деклараций и дополнительных расходов на бухгалтерию. Для крупного игрока это лишь небольшое увеличение ставки уже знакомого налога, которое он умеет перекладывать на потребителя. Разница в восприятии и последствиях колоссальная.
Реальные бенефициары и пострадавшие
Бюджет, безусловно, оказывается главным выгодоприобретателем: правительство прямо называло повышение НДС одним из ключевых источников пополнения казны. Крупный бизнес выигрывает относительно — финансовые департаменты, выстроенные процессы вычетов и доступ к кредитным ресурсам позволяют ему адаптироваться. Когда мелкий конкурент поднимает цены или уходит с рынка, именно крупная сеть забирает его покупателей.
Частично в плюсе оказывается и «белый» малый бизнес, который давно работает с НДС: исчезает ценовое преимущество тех, кто искусственно дробился, чтобы избежать налога. Проигравшими становятся упрощенцы с выручкой от 20 до 60 миллионов в торговле и услугах с низкой маржой, а вместе с ними — их покупатели, вынужденные платить больше.
Личный опыт и наблюдения
Мне довелось наблюдать эту реформу с разных сторон. Как обычный покупатель я замечаю её в каждом чеке: НДС закладывается в цены, рост тарифов и штрафов тоже рано или поздно доходит до прилавка. Как арендодатель коммерческих офисов я сталкиваюсь с новыми запросами: арендаторы на общей системе хотят получать счета-фактуры с НДС для вычета, а те, кто работает на упрощёнке с выручкой выше порога, мучительно выбирают между 5% без вычетов и 22% с вычетами. Для аренды, где входящего НДС почти нет, этот выбор далеко не очевиден.
Из двенадцатилетней практики сопровождения бизнеса я вижу, что самыми уязвимыми оказываются кафе, небольшие магазины и бытовые услуги. При марже в 5–10% любой новый налог на выручку съедает половину прибыли. Производственники с существенным входящим НДС переносят изменения заметно легче. Знакомая ситуация: предприниматель с выручкой 22–25 миллионов годами спокойно работал без НДС, а теперь впервые столкнулся со счетами-фактурами, декларациями и пристальным вниманием налоговой. Расходы на бухгалтерское сопровождение растут параллельно с самим налогом.
Практические шаги до конца года
Тем, кто хочет сохранить бизнес в новых условиях, стоит уже сейчас заняться расчётами. Первым делом необходимо оценить выручку за 2026 год: если она находится в диапазоне от 15 до 20 миллионов, в следующем году порог опустится до 15 миллионов, и это потребует немедленных решений. Второй шаг — сравнить на собственных цифрах специальные ставки 5% или 7% без вычетов с общими 22% с вычетами. При значительной доле закупок у плательщиков НДС общая ставка нередко оказывается выгоднее.
Третий шаг — пересмотреть договоры и цены. Формулировка «в том числе НДС» или «плюс НДС» определяет, кто фактически платит налог. Четвёртый шаг — отказаться от идеи дробления бизнеса ради сохранения порога: налоговая служба давно научилась выявлять взаимозависимых ИП и доначисляет налоги со штрафами. Наконец, стоит внимательно следить за вторым чтением законопроекта № 617-9, поскольку штрафы и правила для маркетплейсов ещё могут измениться.
Итоговый взгляд на ситуацию
Четверть века в финансах — от Центрального банка до аудита и собственного бизнеса сопровождения — научили меня видеть за цифрами реальные процессы. Мой вывод однозначен: в моменте реформа сильнее бьёт по малому бизнесу, потому что для него это новый налог и новая бухгалтерия, тогда как для крупного — лишь плюс два пункта к старому. В долгосрочной перспективе изменения ускоряют то, что и так происходило: укрупнение рынка и уход самых маленьких игроков. Выживать малому бизнесу поможет не поиск «схем», а честный расчёт маржи, цен и налоговых последствий каждого решения.
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией. Законопроекты № 617-9 и № 1331250-8 могут измениться или быть отклонены; перед решениями сверьтесь с актуальной редакцией Налогового кодекса.