

Инвестиционная недвижимость давно перестала быть единым продуктом, который можно описать одной формулой. За этим понятием скрывается целая вселенная активов, каждый из которых имеет собственную аудиторию, собственные мотивы покупки и собственные барьеры. Покупатель, присматривающий однокомнатную квартиру для сдачи в аренду, мыслит совершенно иначе, чем тот, кто рассматривает апарт-номер в курортном комплексе. Применять к ним одинаковые маркетинговые подходы — значит гарантированно терять обе группы клиентов.
Мне приходилось анализировать поведение этих аудиторий, разбирать их возражения и тестировать разные форматы коммуникации. В результате выделились семь принципиально разных типов инвестиционной недвижимости, каждый из которых требует особой стратегии продвижения.
Перепродажа на этапе строительства: охота за недооценёнными активами
Первый тип — это классическая схема входа на раннем этапе строительства с последующей продажей по рыночной цене. Инвестор заходит на стадии котлована или сразу после старта продаж, а выходит к моменту ввода объекта в эксплуатацию. Горизонт планирования составляет от одного до трёх лет, и главная задача — найти проект с ценой ниже рыночной, чтобы заработать на её росте в процессе возведения.
Сейчас этот сценарий стал заметно реже из-за проектного финансирования и общей неопределённости на рынке. Те, кто всё же рассматривает такую стратегию, преследуют три основные цели: зафиксировать капитал в осязаемом активе, получить прибыль от удорожания объекта за время стройки и использовать рассрочку от застройщика как замену банковскому кредитному плечу.
Возражения у этой аудитории звучат остро и конкретно. Сомнения вызывает перегретость рынка, надёжность застройщика, ликвидность объекта после отмены льготной ипотеки, а также налоговая нагрузка с учётом прогрессивной шкалы. Финансово грамотный инвестор требует цифр, а не эмоций. Поэтому в продвижении работают только расчёты: финансовая модель с точками входа и выхода, динамика цен по уже сданным проектам того же девелопера, темпы строительства и юридическая прозрачность всей схемы.
Долгосрочная аренда: массовый сценарий с двойным барьером
Второй тип — самый распространённый. Квартира под долгосрочную аренду психологически воспринимается как «вклад в бетоне», и именно эта аналогия определяет поведение покупателя. Мотивы здесь просты и понятны: защита от инфляции, ежемесячный денежный поток, актив для передачи детям, а также возможность использовать ипотеку или рассрочку как кредитное плечо.
Статистика, однако, вносит свои коррективы. Средняя доходность от долгосрочной аренды в крупных городах России составляет около 6,1% годовых, что на полпроцента ниже, чем годом ранее. Стоимость квартир выросла на 9,4%, а арендные ставки — лишь на 2,2%. В Москве показатель держится на уровне 5,5%, в Московской области — 7,5%. При этом банковские вклады на сопоставимые сроки дают от 6 до 13%, что создаёт серьёзное ценовое давление на арендную модель.
Сопротивление аудитории концентрируется вокруг двух полюсов: низкая доходность по сравнению с депозитами и операционная нагрузка, связанная с поиском жильцов, ремонтами и конфликтами. Продвижение должно работать с обоими барьерами одновременно. Сильный аргумент — совокупная доходность на горизонте десяти лет, где арендный поток суммируется с ростом стоимости самого актива. Не менее важно честно обсуждать операционные сложности, подкрепляя разговор реальными кейсами и прозрачными расчётами.
Посуточная аренда: бизнес, требующий системы
Третий тип кардинально отличается от предыдущего. Квартира под посуточную аренду — это не пассивный доход, а небольшой операционный бизнес. Покупатель здесь — активный инвестор, готовый либо лично участвовать в управлении, либо выстроить систему делегирования.
Мотивация понятна: максимизация дохода с квадратного метра, гибкость в использовании объекта для себя, возможность масштабирования. Статистика впечатляет — посуточная аренда в среднем приносит 17% годовых против 6% у долгосрочной. Диапазон доходности в 2026 году колеблется от 10% в столице до 27% в Ярославле. Объём рынка превысил 381 миллиард рублей, а региональные города обходят столицы по рентабельности в полтора-два с половиной раза.
Однако страхи здесь не менее сильны: постоянная возня с уборкой и сменой гостей, нестабильность дохода в несезон, риск порчи имущества, высокая комиссия управляющей компании. Профессиональное управление посуточной арендой в России пока редкость — доходность часто не позволяет делиться с посредником, поэтому большинство владельцев справляются самостоятельно. В продвижении ключевой акцент должен быть не на передаче управления, а на построении системы и регламентов, которые делают процесс предсказуемым и масштабируемым. Честный расчёт доходности при разных сценариях загрузки работает лучше любых обещаний.
Коммерческая недвижимость: территория опытных инвесторов
Четвёртый тип — стрит-ритейл и офисы. Это сегмент для инвесторов с бюджетом от двадцати миллионов рублей, которые целенаправленно ищут доходность выше, чем у жилой недвижимости. Мотивы здесь сугубо рациональные: более высокая арендная ставка, долгосрочные договоры с корпоративными арендаторами на три-пять лет, индексация ставок и понятный денежный поток с первого дня после сдачи объекта.
Цифры подтверждают привлекательность сегмента. Объём вложений в готовую коммерческую недвижимость Москвы в первом квартале 2025 года вырос почти на 80% год к году. Доходность офисных помещений достигла 7,5%, а арендная доходность коммерческой недвижимости в целом составляет 11–13% против 4–5% у жилой. Стрит-ритейл в регионах показывает 14–16% годовых, а доля «коммерции» в общем объёме вложений достигла 78%.
Аудитория финансово грамотная, решения принимает взвешенно. Эмоциональные аргументы не работают — только конкретика: ставки капитализации, реальные арендаторы, условия договоров, ликвидность на горизонте пяти-семи лет. Дополнительный весомый аргумент — наличие у девелопера продуманной концепции коммерческих помещений с арендным миксом, исключающим внутреннюю конкуренцию.
Городские апартаменты: низкий порог входа и вопрос доверия
Пятый тип — городские апартаменты в апарт-комплексах. Здесь покупателя привлекает более низкий порог входа при сопоставимой доходности. Цена обычно на 10–20% ниже, чем у квартиры, есть возможность сдавать как в долгосрок, так и посуточно, а профессиональное управление в рамках комплекса снимает часть операционной нагрузки.
Рынок активно растёт: к апрелю 2026 года доля сервисных апартаментов в предложении курортной недвижимости достигла исторического рекорда в 74%. Однако барьеры остаются. Покупателя волнует отсутствие постоянной прописки, повышенные коммунальные платежи, неопределённость юридического статуса и, главное, — доверие к управляющей компании.
Отдельный страх — внутренняя конкуренция: хватит ли спроса на все номера в комплексе? Правильная стратегия продвижения строится на демонстрации УК как доказанного оператора с реальными объектами в портфеле, раскрытии загрузки по аналогичным проектам и объяснении того, за счёт чего комплекс будет заполнен, а не пустовать.
Курортная недвижимость с самостоятельной сдачей: двойная мотивация
Шестой тип сочетает инвестицию и личное использование. Покупатель приобретает объект в курортном месте, чтобы периодически отдыхать самому и сдавать его туристам через агрегаторы в остальное время. Мотивация двойная: эмоциональная привязанность к месту и рациональный расчёт на рост стоимости недвижимости в развивающемся регионе.
Статистика отрезвляет: самую низкую доходность от посуточной аренды среди курортных направлений показывают Сочи и Геленджик — около 13% годовых из-за высокой стоимости объектов. Ялта и Севастополь держатся на уровне 14%. Сезонность создаёт существенную неравномерность денежного потока, и именно это становится главным страхом покупателя.
Продвижение должно работать с двумя образами одновременно: «твоё место у моря» и «актив, который зарабатывает, пока ты отдыхаешь». Честный доходный календарь по месяцам с учётом сезонных провалов работает лучше, чем оптимистичные годовые цифры без контекста.
Сервисные апартаменты: сложный формат с поэтапным решением
Седьмой тип — курортная недвижимость с гостиничным управлением, самый сложный в продвижении и одновременно набирающий популярность. Рынок демонстрирует впечатляющую динамику: в 2024 году в Сочи сдано 203 тысячи квадратных метров апартаментов — в 2,3 раза больше, чем годом ранее. Число сделок в апарт-отелях Сочи упало лишь на 5% при среднем падении по стране на 22%. Средняя стоимость квадратного метра превысила миллион рублей, а загрузка апарт-отелей достигла 70–75%.
Инвестор здесь ищет пассивный доход без личного участия, с доходностью от 8 до 18% годовых и долгосрочным ростом стоимости актива. Возможность периодически пользоваться объектом самому добавляет привлекательности, а диверсификация портфеля становится дополнительным аргументом.
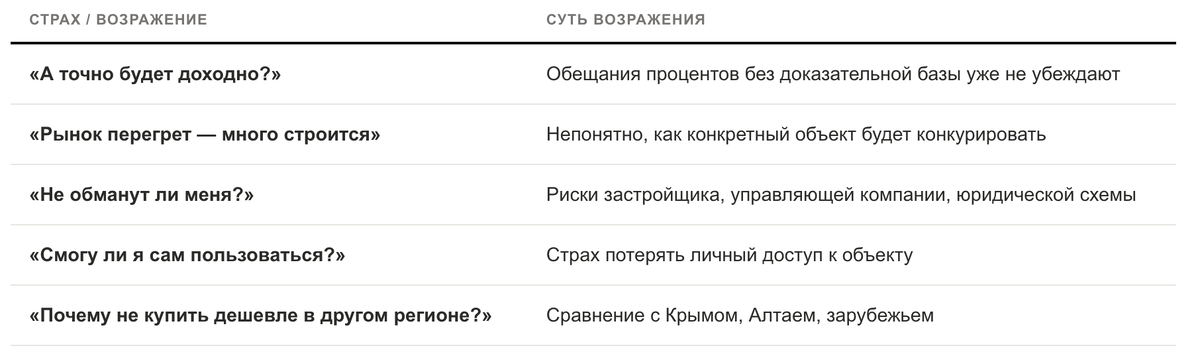
Ключевая особенность этого типа — поэтапное принятие решения. Клиент последовательно проходит несколько уровней осмысления: сначала определяется с подходом к инвестициям в целом, затем формирует географическое предпочтение, после решает вопрос формата владения и только потом рассматривает конкретные проекты. Если коммуникация начинается сразу с финального этапа, это приводит к перегретым лидам и слабой конверсии.
В вопросе доходности главное — не декларировать цифры, а раскрывать их логику. Важно объяснять, за счёт чего формируется загрузка, кто отвечает за операционное управление, какие возможны сценарии дохода и какова реальная роль управляющей компании как полноценного участника бизнеса, а не технического исполнителя. Только такой подход выстраивает доверие и приводит к осознанному инвестиционному решению.


